מסלולים מסוימים: 3% או P+0.5%; חשבון פעיל נדרש לרוב.
הלוואה ללא כרטיס אשראי יכולה להגיע מבנק, מגוף חוץ בנקאי או כנגד פנסיה, גמל וקרן השתלמות. 3% ו-P+0.5% הם דוגמאות למסלול פנסיוני מסוים, לא טווח לכל השוק.
ברוב המסלולים צריך חשבון בנק, מקור הכנסה ויכולת החזר. הגוף יכול לבדוק גם נתוני אשראי, התחייבויות ומסמכים. ללא כרטיס לא אומר ללא בדיקות.
השוואת הלוואות ללא כרטיס אשראי
המסלולים שונים מאוד. יש הלוואה בנקאית, גבייה בהרשאה, גבייה מהשכר והלוואה כנגד חיסכון. קודם בודקים התאמה, אחר כך מחיר.
-
 בנק ירושליםהלוואה מיידיתקבלת הכסף: מיידילכל מטרה4סכום מבוקש ₪50,000ריבית ריבית משתנה, בהתאם לפרופילתקופת החזר 120 חודשיםטווח הלוואה מקורי: ₪2,000 - ₪200,000החזר חודשי משוער לפי בדיקה אישיתסה"כ החזר ייקבע לפי פרופיל הלקוחללא ערבים / סולו לא מתאים למסורביםתנאי סף
- ללא פתיחת חשבון
- גילאים 18-70
- ללא ביטחונות, ערבים או פיקדונות
-
בנק יהבבנק יהבהלוואה לכל שכיר – גבייה בהרשאהקבלת הכסף: בהתאם לתהליך האישורלכל מטרה3.5סכום מבוקש ₪50,000ריבית 6.43%-10.19%תקופת החזר עד 10 שניםטווח הלוואה מקורי: ₪2,000 - ₪120,000החזר חודשי משוער ₪566סה"כ החזר ₪67,915לא מתאים למסורביםתנאי סף
- נדרש חשבון עו״ש פעיל
- גילאים 18-70
- שכיר
- גבייה בהרשאה
-
בנק יהבבנק יהבהלוואה לכל שכיר – גבייה מתלוש שכרקבלת הכסף: בהתאם לתהליך האישורלכל מטרה3.5סכום מבוקש ₪50,000ריבית 6.43%-9.00%תקופת החזר עד 10 שניםטווח הלוואה מקורי: ₪2,000 - ₪120,000החזר חודשי משוער ₪566סה"כ החזר ₪67,915לא מתאים למסורביםתנאי סף
- נדרש חשבון עו״ש פעיל
- גילאים 18-70
- שכיר
- הסכם ניכוי מתלוש שכר עם הבנק
-
מנורה מבטחיםהלוואה מקרן הפנסיהקבלת הכסף: עד 5 ימי עסקיםלכל מטרה5סכום מבוקש ₪50,000ריבית 3%-5.5%תקופת החזר 84 חודשיםטווח הלוואה מקורי: החל מ-₪20,000החזר חודשי משוער ₪661סה"כ החזר ₪55,496חוץ בנקאי / ללא מסגרת ללא ערבים / סולו מתאים למסורביםתנאי סף
- נדרש חשבון עו״ש פעיל
- גילאים גיל מקסימלי במועד סיום ההלוואה: נשים עד 64, גברים עד 67
- עד 28% מסך התגמולים; ההחזר החודשי לא יעלה על 25% מהשכר נטו בבנק
- עמית/ת קרן הפנסיה מנורה מבטחים פנסיה
- כנגד כספי התגמולים בלבד, ללא רכיב הפיצויים
-
עוגןתכנית הזדמנות שווהקבלת הכסף: בהתאם לתהליך האישורסגירת חובות / מינוס3סכום מבוקש ₪50,000ריבית 0%תקופת החזר לא צויןטווח הלוואה מקורי: ₪2,000 - ₪50,000החזר חודשי משוער ₪833סה"כ החזר ₪50,000חוץ בנקאי / ללא מסגרת מתאים למסורביםתנאי סף
- ללא פתיחת חשבון
- גילאים מעל גיל 21
- יחידים ומשקי בית
- יחיד/משק בית
- בהתאם לחיתום

ארבעה דברים לפני שממשיכים
- אין כרטיס לא אומר שאין חיתום.
- חשבון פעיל והכנסה נדרשים ברוב המסלולים.
- מסורב, מוגבל ובעל דירוג נמוך הם מצבים שונים.
- בודקים עלות כוללת, לא רק החזר חודשי.
מה באמת צריך כדי לקבל הלוואה?
ברוב המסלולים צריך חשבון בנק פעיל, מקור הכנסה ויכולת החזר. בחלקם נבדקים גם נתוני אשראי או חיסכון קיים.
חשבון בנק
הכסף נכנס לחשבון וההחזר יורד ממנו. חשבון מוגבל או מעוקל מצמצם אפשרויות.
הכנסה
שכר, קצבה או הכנסה מעסק צריכים להספיק להחזר החודשי.
נתוני אשראי
הגוף יכול לבדוק הלוואות קיימות, פיגורים והתנהלות קודמת.
חיסכון או בטוחה
בפנסיה, גמל והשתלמות הסכום תלוי בצבירה ובכללי הגוף.
מה להכין לפני בקשה?
- תעודת זהות ופרטי חשבון.
- תלושי שכר, קצבה או מסמכי הכנסה לעצמאי, אם נדרשים.
- רשימת הלוואות והתחייבויות קיימות.
- פרטי פנסיה, גמל או השתלמות אם בודקים מסלול כנגד חיסכון.
אפשר לבדוק גם את דוח נתוני האשראי לפני בקשה: מידע בבנק ישראל.
כמה זה עולה?
הריבית תלויה בסוג ההלוואה, ההכנסה, נתוני האשראי, התקופה והבטוחה. מסלול כנגד חיסכון יכול להיות שונה מאוד מאשראי צרכני רגיל.
הריביות בתוכן ובמערכת השוואה מעודכנות לפי ריבית פריים 4.75%, ריבית בנק ישראל 3.25%, נכון לספטמבר 2026.
הריבית בפועל לכל לווה נקבעת לפי פרופיל האשראי, סוג הבטוחה ותקופת ההחזר. ההחזרים המוצגים מחושבים לפי הריבית המינימלית בטווח. הלוואות מוצמדות פריים מתעדכנות אוטומטית עם כל שינוי בריבית בנק ישראל.
| מה לבדוק? | למה זה משנה? |
|---|---|
| ריבית | קבועה, משתנה, צמודת מדד או מבוססת פריים. |
| תקופה | יותר חודשים יכולים להקטין את ההחזר ולהגדיל את המחיר הכולל. |
| עמלות | דמי הקמה או עלויות נוספות יכולים לשנות את המחיר. |
| גרייס או בלון | משלמים פחות עכשיו, אבל חלק מהחוב נדחה להמשך. |
החזר חודשי נמוך לא אומר הלוואה זולה. תמיד בודקים כמה משלמים עד התשלום האחרון.
כמה תחזירו בחודש?
אחרי שמבינים את הריבית והתקופה, אפשר לבדוק איך הן משפיעות על ההחזר החודשי ועל העלות הכוללת.
| תשלום | החזר חודשי | קרן | ריבית | יתרה |
|---|
אם יש עמלה, הצמדה, גרייס או עלות לסגירה מוקדמת, צריך להוסיף גם אותם לשיקול.
איך מקבלים הלוואה בלי כרטיס?
אין דרך אחת. בוחרים מסלול לפי מה שכבר יש לכם: חשבון פעיל, הכנסה, חיסכון או בטוחה.
הכיוון הנכון תלוי במה שיש לכם בפועל, לא בשם של ההלוואה.
בודקים מה יש
חשבון פעיל, הכנסה, חיסכון או בטוחה.
בודקים תנאי סף
גיל, הכנסה, מצב חשבון, מסמכים ונתוני אשראי.
משווים הצעות
אותו סכום ואותה תקופה ככל האפשר.
קוראים לפני חתימה
ריבית, עלות כוללת, תשלומים, עמלות ובטוחות.
הוראת קבע, דיירקט וללא תפיסת מסגרת
הוראת קבע: ההחזר יורד ישירות מחשבון הבנק. אין צורך שהחיוב יעבור בכרטיס.
דיירקט: כרטיס חיוב מיידי. הוא לא מסגרת אשראי רגילה.
ללא תפיסת מסגרת: לא אותו דבר כמו ללא כרטיס. לפעמים יש כרטיס, אבל ההלוואה יושבת על מסגרת נפרדת.
להסבר מלא על גבייה מהחשבון: הלוואה בהוראת קבע.
קיבלתם סירוב או שהחשבון מוגבל?
סירוב אחד לא מבטיח סירוב במקום אחר. הוא גם לא מבטיח אישור.
קודם מבררים למה סירבו: הכנסה נמוכה, חובות, פיגורים, חשבון מוגבל או נתוני אשראי.
חשבון מוגבל הוא מצב אחר. מסלול שדורש חשבון פעיל ותקין עלול לא להתאים בכלל.
במצב של חובות כבדים לפעמים צריך הסדרת חובות, לא עוד הלוואה. מידע נוסף: הלוואה למסורבים.
אפשר בלי תלושים, מסמכים או בדיקת אשראי?
בלי תלוש לא אומר בלי הוכחת הכנסה. עצמאי יכול להציג מסמכים אחרים, ופנסיונר יכול להציג קצבה.
בלי ניירת בדרך כלל אומר תהליך דיגיטלי. עדיין יכולים לבקש תעודה, חשבון, הכנסה או הסכמה לבדיקת נתוני אשראי.
ללא BDI או ללא בדיקת אשראי אינם תנאי אוטומטי. צריך לבדוק מה הגוף באמת בודק.
יש לכם פנסיה, גמל או קרן השתלמות?
בדקו גם הלוואה כנגד החיסכון. הכרטיס אינו הבסיס למסלול, ולעיתים התנאים שונים מאשראי רגיל.
| חיסכון | מה קובע? |
|---|---|
| קרן השתלמות | צבירה, נזילות וכללי הגוף. |
| פנסיה | צבירה, גיל, הכנסה ושיעור ההלוואה המותר. |
| קופת גמל | סוג הקופה, יתרה ונזילות הכספים. |
שימו לב: החיסכון יכול לשמש בסיס או בטוחה. בדקו מה קורה במקרה של פיגור ומהן מגבלות הניוד.
מה מסוכן בהלוואה כזאת?
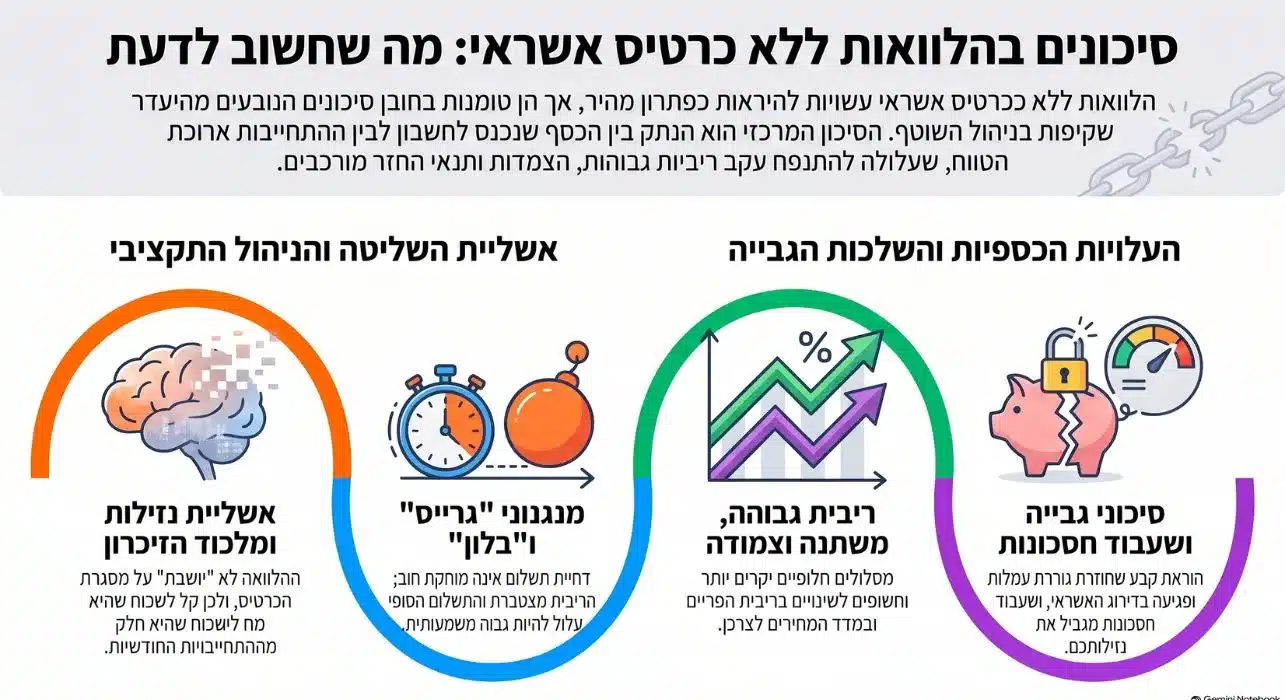
הסיכון העיקרי הוא לקחת התחייבות שלא מתאימה להכנסה. ריבית, תקופה ופיגור יכולים להפוך הלוואה שנראית קטנה לחוב כבד.
אחרי הסרטון, הנה ארבעה סיכונים שקל לפספס:
ריבית גבוהה
אחרי סירוב אפשר לקבל הצעה יקרה יותר. עצם האישור לא הופך אותה לכדאית.
פריסה ארוכה
ההחזר קטן, אבל משלמים יותר זמן.
חיוב שחוזר
חוסר כיסוי יכול לגרור ריבית פיגורים והליכי גבייה.
גרייס או בלון
דוחים תשלום.. לא מוחקים אותו.
מתי עדיף לא לקחת?
אם ההחזר לא נכנס בתקציב גם בחודש חלש, עדיף לא למהר.
- כשההוצאות כבר גבוהות מההכנסות בכל חודש.
- כשסוגרים מינוס אבל ממשיכים להגדיל אותו.
- כשאין כסף פנוי להחזר בחודש חלש.
- כשיש חלופה זולה או מתאימה יותר.
- כשלא ברור כמה תשלמו בסך הכול.
"אפשר לאשר, אבל אולי לא כדאי לאשר."
רישרד הננפלד
לפני שחותמים: מה חייבים לקבל ולבדוק?
קראו את ההסכם לפני החתימה. בדקו סכום, ריבית, עלות, מספר תשלומים, הצמדה, פיגורים ופירעון מוקדם.
אצל נותני שירותי אשראי שעליהם חלות הוראות רשות שוק ההון, קיימות הוראות לגבי טיוטת הסכם, גילוי ולוח תשלומים. הוראות גילוי בחוזה הלוואה.
אל תחתמו על מספר שלא הבנתם. אם הריבית משתנה או צמודה, שאלו מה יכול להשתנות בהמשך.
איך משווים שתי הצעות?
השוו אותו סכום ואותה תקופה ככל האפשר.
| בדיקה | השאלה |
|---|---|
| ריבית | קבועה או משתנה? |
| החזר | אפשר לעמוד בו גם בחודש חלש? |
| עלות כוללת | כמה יוצא מהכיס עד הסוף? |
| יציאה | מה קורה אם סוגרים מוקדם? |
| בטוחה | מה משועבד? |
ב-Loan4All אפשר לסנן מסלולים ולהשוות תנאים. המערכת אינה הגוף המלווה ואינה קובעת מי יאושר. כך נאסף ומתעדכן המידע במערכת.
מה לקוחות מספרים?
שאלות נפוצות
אפשר לקבל הלוואה בלי כרטיס אשראי?
כן. קיימים מסלולים בנקאיים, חוץ בנקאיים ומסלולים כנגד חיסכון. האישור תלוי בתנאי הגוף.
אפשר לקבל הלוואה בהוראת קבע?
כן, בחלק מהמסלולים ההחזר יורד ישירות מחשבון הבנק.
יש לי רק דיירקט. זה מספיק?
לא לכל מוצר. דיירקט אינו כרטיס עם מסגרת אשראי רגילה.
אפשר בלי ערבים?
בחלק מהמסלולים כן. זה תלוי במוצר ובחיתום.
אפשר בלי תלושי שכר?
לפעמים, אבל עדיין יכולה להידרש הוכחת הכנסה אחרת.
הלוואה ללא כרטיס היא גם ללא BDI?
לא. הגוף יכול לבדוק נתוני אשראי גם כשאין שימוש בכרטיס.
הלוואה מיידית נכנסת מיד לחשבון?
לא תמיד. זמן האישור והעברת הכסף תלוי בחיתום, במסמכים ובגוף המלווה.
מה הסכום המקסימלי?
אין סכום אחד לכולם. הוא תלוי בהכנסה, בחיתום, בחיסכון ובתנאי המוצר.
Loan4All נותנת את ההלוואה?
לא. Loan4All משווה ומנגישה מידע. הגוף המלווה קובע אם לאשר ובאילו תנאים.
גילוי נאות
Loan4All היא פלטפורמה להשוואת אפשרויות מימון ואינה הגוף המלווה. הצגת מסלול אינה הבטחה לאישור, לריבית, לסכום או לזמן קבלת הכסף.
אי עמידה בהחזרים עלולה לגרור ריבית פיגורים והליכי גבייה. לפני הלוואה בדקו את ההחזר, העלות הכוללת והיכולת לשלם לאורך כל התקופה.