היום, בשנת 2026, המציאות השתנתה לחלוטין. ב-Loan4All, אנחנו רואים יום-יום כיצד המידע הפיננסי שלכם הופך לכוח. הסיפור הזה הוא לא על "איך לנהל תקציב", אלא על איך להשתמש במידע שלכם כדי לגרום לגופים המובילים (בנקים, חברות ביטוח וגופים חוץ-בנקאיים) להתחרות עליכם.
בקצרה
הבשורה: בנקאות פתוחה היא כבר לא רק אפליקציות למעקב הוצאות, אלא כלי מיקוח שמוריד ריביות בפועל.
המספרים: נכון ינואר 2026 (פריים 5.75%), שימוש נכון במידע פיננסי יכול לחסוך לכם בין 1.5% ל-3% בריבית.
השחקנים החדשים: גופים כמו אלטשולר שחם ו-IBI נכנסו למשחק ומציעים אלטרנטיבות ישירות לבנקים.
הטיפ הסודי: חפשו "ארביטראז' ריביות" – החלפת מינוס יקר (14%) בהלוואה זולה כנגד קרן השתלמות (P-0.5%).
כמה זה באמת חוסך? (נתוני אמת)
כדי לא לזרוק סיסמאות באוויר, ניתחתי את נתוני הריבית הממוצעים נכון ינואר 2026, לאחר הורדת הריבית האחרונה של בנק ישראל (פריים עומד על 5.75%). הפערים בלתי נתפסים.
| פרופיל לווה | ריבית בנקאית "רגילה" (ללא מיקוח) | ריבית מבוססת בנקאות פתוחה (מכרז) | חיסכון פוטנציאלי |
| לווה חזק (BDI מעל 750) | פריים + 3.5% (9.25%) | פריים + 1.5% (7.25%) | 2% |
| לווה בינוני | פריים + 7% (12.75%) | פריים + 4% (9.75%) | 3% |
| מינוס/אוברדרפט | פריים + 9% (14.75%) | החלפה להלוואה מסודרת | עד 7% |
המשמעות: בהלוואה של 50,000 ₪ ל-3 שנים, פער של 2% שווה לכם כ-1,600 ₪ שנשארים בכיס.
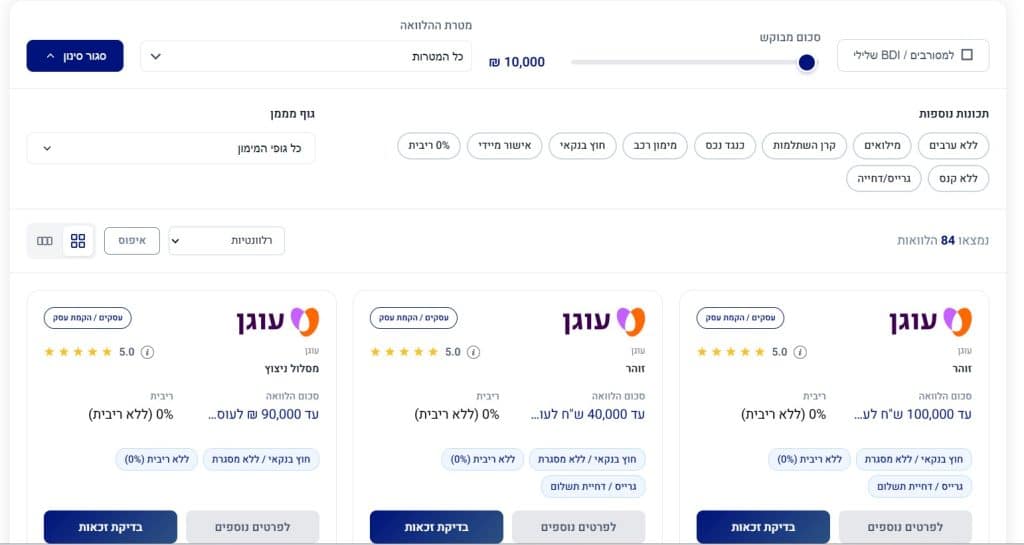
המהפכה השקטה: המוסדיים נכנסים למגרש
עד לאחרונה, "בנקאות פתוחה" הייתה בעיקר סיסמה של סטארט-אפים טכנולוגיים. אבל השינוי האמיתי של 2026 הוא כניסת "הכסף הכבד".
מנתוני השוק עולה כי שחקנים מוסדיים גדולים, כמו בתי השקעות וחברות ביטוח, קיבלו גישה ישירה לנתונים (בהסכמת הלקוח). למה זה מעניין אתכם? כי הגופים האלו כבר לא צריכים לסמוך על הבנק שלכם באופן עיוור. הם יכולים לראות את הדאטה הגולמי שלכם, להבין שאתם לווים טובים עם כושר החזר יציב, ולהציע לכם אשראי שעוקף את התיווך הבנקאי המסורתי.
התחרות היא כבר לא רק בין בנק הפועלים ללאומי, אלא בין הבנק לבין הגוף שמנהל לכם את הפנסיה או קרן ההשתלמות.
כמה זה באמת חוסך? (נתוני אמת)
כדי לא לזרוק סיסמאות באוויר, ניתחתי את נתוני הריבית הממוצעים נכון לדצמבר 2026, לאחר הורדת הריבית האחרונה של בנק ישראל (פריים עומד על 5.75%). הפערים בלתי נתפסים.
| פרופיל לווה | ריבית בנקאית "רגילה" (ללא מיקוח) | ריבית מבוססת בנקאות פתוחה (מכרז) | חיסכון פוטנציאלי |
| לווה חזק (BDI מעל 750) | פריים + 3.5% (9.25%) | פריים + 1.5% (7.25%) | 2% |
| לווה בינוני | פריים + 7% (12.75%) | פריים + 4% (9.75%) | 3% |
| מינוס/אוברדרפט | פריים + 9% (14.75%) | החלפה להלוואה מסודרת | עד 7% |
המשמעות: בהלוואה סטנדרטית של 50,000 ₪ ל-3 שנים, פער של 2% שווה לכם כ-1,600 ₪ שנשארים בכיס. סכום משמעותי שיכול לממן את הטיפול השנתי לרכב או חופשה קצרה.
הזווית האישית: הפרדוקס של המלחמה ו"ערפל הנתונים"
חייבים לדבר על הפיל בחדר – המצב הביטחוני והכלכלי בישראל.
כמי שעוקב אחרי השוק, ראיתי תופעה ייחודית. מצד אחד, הטכנולוגיה מאפשרת שקיפות מלאה. מצד שני, מתווה הדחיות של בנק ישראל (הקפאת משכנתאות ותשלומים למילואימניקים ומפונים) יצר "ערפל קרב" בנתונים.
האלגוריתמים האוטומטיים של הבנקים מתקשים לעיתים להבדיל: האם הלקוח לא משלם כי הוא בקריסה כלכלית, או כי הוא במילואים בצו 8 וזכאי לדחייה על פי חוק?
התובנה המקצועית שלי: דווקא בגלל "הערפל" הזה, השימוש בגורם אנושי שמשתמש בטכנולוגיה הפך לקריטי. מערכת שיודעת להציג את התמונה המלאה שלכם למלווים יכולה למנוע סירוב מיותר להלוואה ולעזור לכם לקבל אישור גם כשבמקום אחד אמרו לכם "לא".
הכלים שיעשו לכם כסף (ולא רק סדר)
אם אתם עדיין מנהלים את האשראי שלכם רק דרך הפקיד בבנק, אתם מפספסים הזדמנויות. הנה האסטרטגיות שעובדות היום:
- מכרז הפוך: אל תשתמשו במידע רק כדי "לראות ציון". המטרה היא לגרום לגופים להתחרות. ברגע שגוף אחד רואה שיש לכם הצעה נגדית זולה יותר, המוטיבציה שלו להוריד ריבית עולה פלאים.
- ארביטראז' ריביות: זה נשמע מורכב, אבל זה פשוט. אם יש לכם מינוס ב-14% ריבית, אבל גם קרן השתלמות נזילה, ניתן לקחת הלוואה כנגד הקרן בריבית של פריים מינוס 0.5% ולסגור את המינוס. זה מהלך שמחליף חוב יקר בחוב זול בלחיצת כפתור.
- מניעה וחיזוי: השימוש החכם ביותר במידע הוא הגנתי – לדעת שבועיים מראש שחסרים לכם 2,000 ש"ח, ולהיערך לזה בלי להיכנס לריביות רצחניות של חריגה ממסגרת.
בשורה טובה: סוף לעידן ה-90 יום
אחד הדברים שהכי תיסכלו משתמשים בעבר היה הצורך לאשר מחדש את הגישה למידע הפיננסי כל 3 חודשים ("חוק ה-90 יום"). זה היה מתיש וגרם לנתקים ברצף המידע.
החדשות הטובות לשנת 2026: הרגולציה השתנתה. כעת ניתן לתת הרשאה ל-180 יום ואפילו ל-3 שנים במקרים מסוימים. זה אומר שהמערכות יכולות לעבוד בשבילכם ברקע בצורה רציפה ויציבה יותר.
צעדים לביצוע מיידי
כדי לא להישאר רק עם התיאוריה, הנה מה שעליכם לעשות מחר בבוקר לפני לקיחת ההלוואה הבאה:
- דעו את הציון שלכם: הורידו דו"ח נתוני אשראי או בדקו באפליקציות הרלוונטיות. אם הציון שלכם מעל 750, אתם "סחורה חמה" ויש לכם כוח מיקוח.
- בצעו השוואה רוחבית: אל תקבלו את ההצעה הראשונה באפליקציית הבנק כגזירה משמיים. בדקו לפחות 2 גופים חוץ-בנקאיים או מוסדיים.
- בדקו זכאות להלוואות "בתוך הבית": האם יש לכם קרן השתלמות? הלוואה משם תהיה כמעט תמיד הזולה ביותר בשוק.
- היעזרו במומחים: אם המצב מורכב (BDI שלילי, מסורבי בנק), אל תגישו בקשות סתם (זה פוגע בדירוג). פנו לגורם מקצועי שיבצע את המכרז עבורכם בצורה אנונימית ויגיש את הבקשה רק לגוף שיש סיכוי גבוה שיאשר אותה.
השורה התחתונה: המידע הפיננסי שלכם הוא נכס. עד היום הבנק השתמש בו כדי למקסם את הרווחים שלו. ב-2026, האחריות – והיכולת – להשתמש בו לטובתכם עברה לידיים שלכם. אל תשאירו כסף על השולחן.